O ajuste fiscal e a conta que chega às empresas
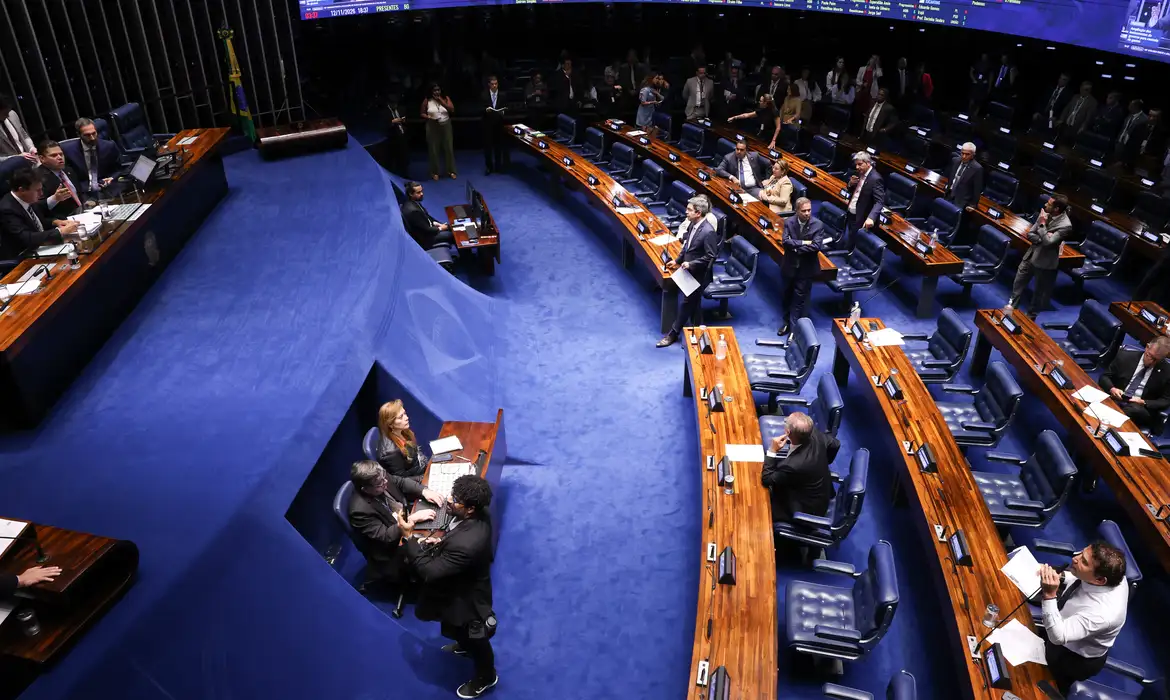
Senado aprova pacote de ajuste fiscal do governo Lula
Pedro do Coutto
O equilíbrio das contas públicas é uma condição indispensável para a estabilidade econômica. O problema começa quando a busca por esse equilíbrio transfere uma parcela excessiva do esforço para quem produz, investe, gera empregos e movimenta a economia.
A recente aprovação, pelo Senado Federal, do texto-base do pacote de ajuste fiscal do governo recoloca essa discussão no centro do debate econômico brasileiro: até que ponto é possível ampliar a arrecadação sem comprometer a capacidade financeira das empresas?
RESULTADO PRIMÁRIO – Aprovado por 45 votos a 31, o Projeto de Lei Complementar (PLP) 299/2026 prevê medidas com potencial de melhorar o resultado primário de 2027 entre R$ 45,1 bilhões e R$ 56,1 bilhões, segundo estimativa da Consultoria de Orçamentos do próprio Senado. Entre as principais iniciativas estão a redução de benefícios tributários, a ampliação das restrições ao aproveitamento de créditos fiscais e a diminuição do limite de crescimento real das despesas federais em determinadas situações.
Embora o governo apresente o pacote como instrumento para recuperar a capacidade de organização das contas públicas, seus efeitos sobre o setor produtivo merecem atenção. A votação dos destaques ainda está prevista para 17 de novembro, antes de a matéria seguir para a Câmara dos Deputados.
A preocupação não se limita ao valor dos tributos. Para uma empresa, o problema também está no momento em que o dinheiro precisa sair do caixa e na possibilidade de recuperar valores que já foram recolhidos indevidamente ou que se transformaram em créditos tributários.
MAIS RECURSOS – Quando o poder público restringe a utilização desses créditos, obriga o contribuinte a desembolsar recursos que poderiam permanecer disponíveis para financiar a operação, pagar fornecedores, honrar compromissos e realizar investimentos. Na prática, o Estado melhora temporariamente sua disponibilidade financeira, enquanto transfere parte dessa pressão para o caixa das empresas.
A Confederação Nacional da Indústria (CNI) chamou atenção justamente para esse mecanismo. Segundo a entidade, a restrição à compensação de créditos pode comprometer a liquidez das companhias, especialmente das exportadoras, que acumulam créditos tributários em razão da desoneração das vendas ao exterior.
A Federação Nacional das Empresas de Serviços Contábeis (Fenacon), por sua vez, questiona a ampliação dos cortes de benefícios fiscais e os efeitos das mudanças sobre empresas de médio porte. São manifestações de entidades representativas do setor produtivo, mas apontam uma questão econômica que não pode ser ignorada: arrecadar mais não significa necessariamente fortalecer a economia.
CONTRADIÇÃO – Existe uma contradição que precisa ser enfrentada. O governo depende das empresas para ampliar a arrecadação, sustentar a atividade econômica e manter os empregos. Entretanto, quando o aumento da tributação e a redução de incentivos comprometem a disponibilidade de recursos, o resultado pode ser justamente o enfraquecimento da base econômica que sustenta as receitas públicas.
Empresas com margens menores tendem a rever investimentos, adiar contratações, reduzir custos e, em determinadas circunstâncias, transferir parte dos encargos para os preços. O consumidor acaba sentindo os efeitos, enquanto o mercado interno perde dinamismo.
Essa pressão se torna ainda mais relevante quando se considera que as empresas já precisam administrar uma estrutura tributária complexa, que envolve obrigações federais, estaduais e municipais. Não se trata de atribuir ao pacote aprovado pelo Senado mudanças que ele não prevê, mas de reconhecer que suas consequências se somam a um ambiente de elevada complexidade fiscal e custos operacionais.
RESPONSABILIDADE FISCAL – Para os pequenos e médios negócios, que dispõem de menor capacidade financeira para absorver oscilações, qualquer alteração nas condições de tributação pode representar uma dificuldade adicional. O argumento da responsabilidade fiscal, portanto, precisa ser acompanhado de uma discussão sobre a qualidade do ajuste.
Reduzir benefícios tributários pode ser justificável quando existem incentivos sem resultados comprovados ou que perderam sua finalidade econômica. Mas aplicar cortes de maneira generalizada, sem avaliar os efeitos sobre investimentos, emprego e competitividade, pode atingir atividades que dependem dessas condições para permanecer no mercado.
Da mesma forma, limitar a utilização de créditos tributários exige critérios transparentes, segurança jurídica e prazos definidos para que as empresas não fiquem submetidas a uma incerteza permanente.
DESPESAS – O debate também precisa alcançar o lado das despesas. Um ajuste fiscal duradouro não pode depender predominantemente da ampliação de receitas, sobretudo quando a arrecadação adicional é obtida à custa de empresas que já enfrentam dificuldades para equilibrar suas contas.
É necessário examinar a eficiência do gasto público, combater desperdícios, rever despesas de baixo retorno social e aprimorar os mecanismos de fiscalização. O Estado precisa demonstrar que também está disposto a fazer escolhas e estabelecer prioridades na utilização dos recursos que arrecada.
O desafio brasileiro não consiste apenas em arrecadar mais ou gastar menos, mas em encontrar uma relação sustentável entre responsabilidade fiscal e desenvolvimento econômico. Sem empresas financeiramente saudáveis, a geração de empregos perde força, os investimentos diminuem e a própria capacidade de arrecadação do Estado fica comprometida. Um ajuste que melhora os indicadores fiscais no curto prazo, mas reduz as condições de produção no médio e longo prazo, corre o risco de apenas deslocar o problema.
COMPETITIVIDADE – O equilíbrio das contas públicas não deve ser construído em oposição à atividade produtiva. A arrecadação depende de uma economia capaz de crescer, gerar renda e oferecer condições para que empresas de diferentes portes permaneçam competitivas.
Fazer o setor produtivo suportar uma parcela desproporcional desse esforço pode produzir efeitos contrários aos objetivos anunciados. A responsabilidade fiscal precisa caminhar junto com a responsabilidade econômica. Afinal, o Estado não se sustenta apenas pelo que consegue arrecadar, mas também pela capacidade de preservar as condições que permitem à sociedade produzir riqueza.
Nenhum comentário:
Postar um comentário